"음주운전 피하려고 대리 불렀을 뿐인데" 접촉사고 한 번에 내 보험료가 뛴다는 날벼락
11월 하순 영하권 추위와 함께 연말 송년 모임이 쏟아지는 시즌이다.
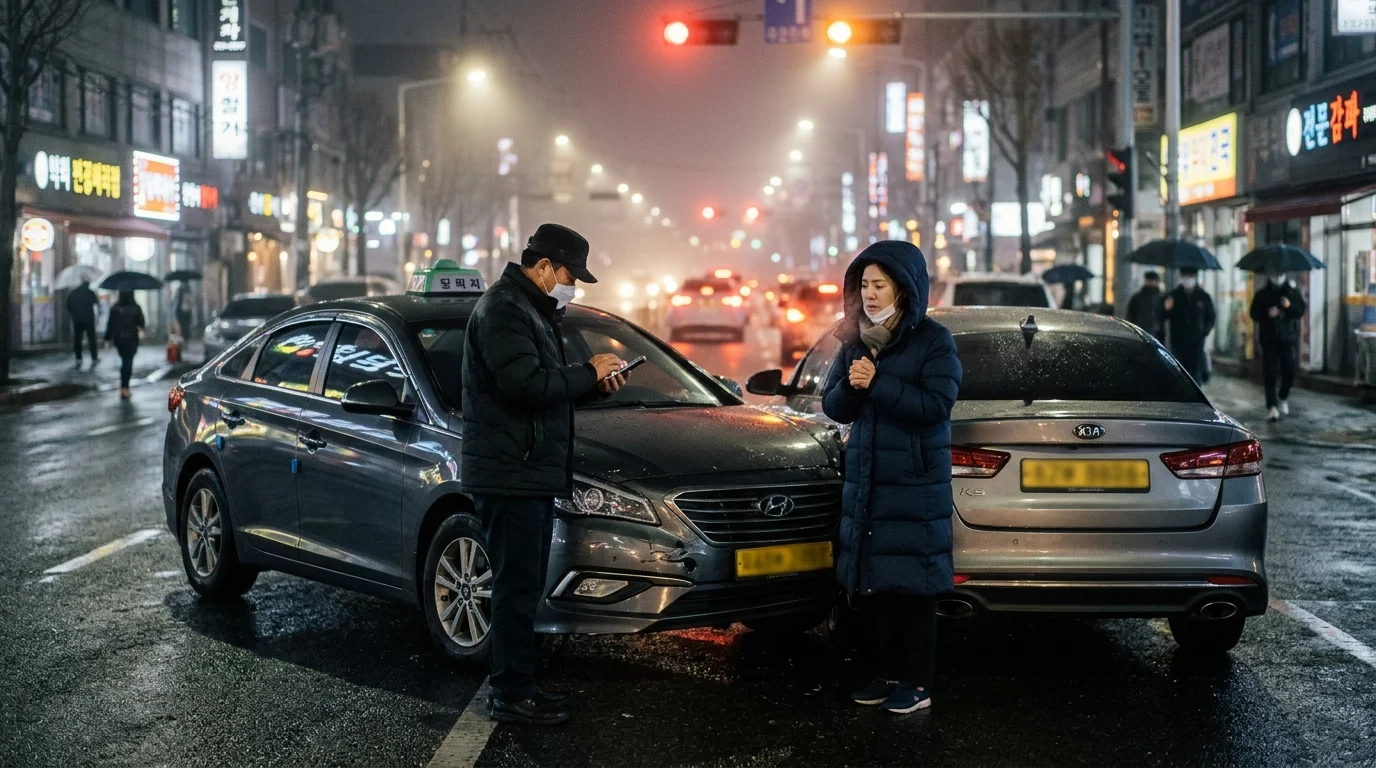
서울 강남에서 술자리를 마친 30대 직장인 박 씨는 음주운전을 피하려고 대리기사를 불렀다. 요금을 내고 운전석을 넘긴 뒤 조수석에 탔다. 집 근처 교차로에서 앞차가 급정거하자 대리기사는 제동 타이밍을 놓쳐 앞차 범퍼를 들이받았다.
큰 부상은 없었지만 앞차 범퍼가 깨졌고 상대 운전자는 목을 잡고 내렸다. 현장에서 명함을 건넨 대리기사는 "업체 보험으로 다 처리되니 걱정 말고 들어가시라"며 박 씨를 안심시켰다.
하지만 다음 날 아침 박 씨는 보험사로부터 황당한 연락을 받았다. 상대방 운전자 치료비를 박 씨 자동차보험의 책임보험인 대인배상Ⅰ로 먼저 접수해야 한다는 통보였다.
박 씨는 분통을 터뜨렸다. "내가 운전한 것도 아닌데 왜 내 보험을 씁니까? 내년 보험료가 오르는 것 아닙니까?"
상담원은 법령상 차주에게 1차 배상 책임이 있어 어쩔 수 없다고 답했다. 정비소에서는 대리기사 보험에 렌트비 특약이 없어 렌터카 비용은 전액 자비 부담이라는 통보까지 날아왔다.
"술 한 모금 마시고 운전대를 잡지 않았는데 왜 내 보험이 열리고 렌트비 수백만 원을 생돈으로 물어야 할까. 대한민국 법률과 자동차보험 체계가 감춰둔 차주의 냉혹한 현실이다."
연말 회식 시즌 대리운전 접촉사고로 억울함을 겪는 차주들이 속출한다. 어떤 법조문과 약관이 차주를 옭아매는지 전말을 짚어본다.
운전대는 기사가 잡았는데 책임은 차주에게: 자배법 제3조가 묶어둔 운행자책임의 덫
차주들이 가장 먼저 맞닥뜨리는 법적 장벽은 「자동차손해배상 보장법(이하 자배법)」 제3조다.
이 조항은 "자기를 위하여 자동차를 운행하는 자는 그 운행으로 다른 사람을 사망하게 하거나 부상하게 한 경우 그 손해를 배상할 책임을 진다"고 규정한다.
핵심은 운전자가 아닌 '운행자'다. 법원은 운전대를 잡은 사람뿐 아니라 차량에 지배권을 행사하고 운행을 통해 이익을 얻는 소유자를 운행자로 본다.
대법원 판례는 차주가 조수석에 타고 귀가하는 행위 자체가 차량의 '운행이익'과 '운행지배'를 유지하는 상태라고 판단한다.
따라서 대리운전 중 사고로 보행자나 상대 차량 탑승자가 다치면, 피해자 보호를 위해 대외적으로 차주가 1차 손해배상 책임을 진다.
"피해자 입장에서 차주는 운행자책임을 벗어날 수 없다. 대리기사에게 돈을 받으라며 발을 빼지 못하도록 법이 피해자 구제를 최우선에 두었기 때문이다. 이로 인해 차주 본인의 자동차보험 '대인배상Ⅰ'이 강제로 열린다."
결국 사고가 접수되면 피해자 치료비는 차주의 의무보험인 대인배상Ⅰ(부상 최고 3,000만 원 한도)에서 1차로 지급된다. 대리기사의 '대리운전자보험'은 대인배상Ⅰ 한도를 초과하는 금액, 즉 '대인배상Ⅱ' 영역부터만 작동한다. 법령과 약관의 구조가 차주를 1차 방패막이로 세우는 셈이다.
대인배상1은 차주 보험이고 렌트비는 미가입? 금융감독원 표준약관과 무보험 대리의 위험 지대
내 자동차보험에서 대인배상Ⅰ이 지급되면 당장 두려운 것은 '보험료 할증'이다.
통상 사고로 보험금이 나가면 다음 해 보험료가 오르고 3년간 무사고 할인도 사라진다. 대리기사가 낸 사고로 수백만 원을 더 낸다면 억울하기 짝이 없다.
금융감독원은 이를 막기 위해 안전장치를 두었다. 정상적인 대리운전업체에 소속되어 대리운전자보험에 가입된 기사가 사고를 냈다면, 차주 대인배상Ⅰ에서 보험금이 나가더라도 차주의 자동차보험료는 '할증 유예(면제)' 처리된다. 손해보험사 간 정산을 거쳐 차주에게 할증 불이익을 주지 않는 것이 원칙이다.
하지만 이 원칙이 깨지는 세 가지 위험 지대가 있다.
길거리 호객 대리가 부르는 무보험의 덫
연말 번화가에서 호객하는 기사 중 상당수는 대리운전자보험에 가입하지 않은 '무보험 대리기사'다.
이 상태에서 사고가 나면 대리운전자보험이라는 방패가 없다. 피해자 치료비와 상대 차량 수리비, 내 차 수리비까지 차주 개인 자동차보험으로 100% 독박 처리해야 한다.
"무보험 대리기사에게 차 열쇠를 건네는 순간 내 차는 달리는 시한폭탄이 된다. 사고 한 번에 내 자동차보험 할인 등급은 추락하고 다음 해 보험료가 50% 이상 치솟는 징벌적 할증을 온전히 차주가 떠안는다."
기사 개인에게 손해배상을 청구하려 해도 대부분 재산이 없어 소송에서 이겨도 돈을 돌려받기 어렵다.
차 수리 기간 렌트비 0원의 사각지대
정상 보험에 가입된 기사라 해도 복병이 있다. 바로 '렌트비(대차료)'다.
대부분의 운전자는 대리운전보험이 수리비와 렌터카 비용을 전부 물어줄 것이라 믿는다. 하지만 대리운전자보험의 자기차량손해(자차) 기본 약관은 수리비만 보장하며, 수리 기간 중 렌트비는 원칙적으로 제외되어 있다.
금융감독원이 대리운전자보험에 '렌트비용 보장 특약'을 신설했지만, 이는 기사가 추가 보험료를 내고 가입하는 선택 특약이다. 수많은 영세 대리기사들이 보험료를 아끼려고 렌트비 특약에 가입하지 않는다.
차가 공업사에서 열흘간 수리를 받으면 렌터카 비용만 100만~200만 원이 나온다. 기사 보험에서 렌트비가 나오지 않으면 차주는 사비로 결제해야 한다.
단독사고 및 차량 가액 한도 초과
가드레일이나 기둥을 들이받는 단독사고 시 대리운전자보험 자차 한도(3,000만~5,000만 원)를 초과하는 수리비는 대리보험에서 나오지 않아 차주가 손해를 떠안는다.
내 차 수리비와 보험료 할증을 원천 차단하고 렌트비까지 사수하는 4대 절대 기준
연말 송년회 술자리 후 대리운전 사고의 덫을 피하고 내 돈과 보험료를 완벽히 지켜내는 4대 실전 절대 기준이다.
길거리 호객이나 명함 대리를 절대 부르지 말고 보험 전산이 확인되는 대형 플랫폼이나 법인 대리를 이용하라
자정이 넘은 번화가에서 대리가 안 잡힌다고 호객 기사나 길바닥 명함 번호로 전화를 걸지 마라.
반드시 대형 모바일 플랫폼(카카오T 대리, 티맵 대리 등)이나 100% 보험 가입을 보증하는 대형 법인 대리운전 업체를 통해서만 기사를 호출하라.
플랫폼은 기사 등록 시 대리운전자보험 증권을 사전 검증하며 앱 화면에 보험 가입 상태를 공개한다. 본사 사고대응팀이 접수를 대행하므로 잠적이나 접수 거부를 차단한다.
사고 즉시 현장에서 경찰에 신고하고 대리운전업체에 유선으로 보험 접수번호를 발급받아라
대리기사가 사고를 냈다면 "내일 낮에 계좌로 물어줄 테니 그냥 가자"는 구두 합의 제안을 단칼에 거절하라.
야간에는 경황이 없어 구두 약속만 믿고 헤어졌다가 다음 날 기사가 연락을 끊고 잠적하는 사례가 허다하다. 사고가 나면 즉시 비상등을 켜고 스마트폰으로 도로 상황, 파손 부위, 바퀴 방향, 상대 차량 번호판을 촬영하라. 블랙박스 영상 메모리카드를 즉시 확보하라.
그리고 112에 신고해 경찰관을 입회시켜 공적 사고 기록을 남겨야 한다. 동시에 기사에게 소속 대리운전 콜센터로 즉시 전화해 사고를 접수하게 만들고, 내 스마트폰으로 '대리운전 사고 접수번호' 문자가 도착하는 것을 확인한 뒤 자리를 떠야 한다.
"현장에서 발급받은 '대리운전 보험 접수번호' 하나가 내 자동차보험 할증을 막는 유일한 열쇠다. 이 번호가 없으면 내 보험사가 대리기사 보험사로 구상권을 넘기지 못해 고스란히 내 사고로 남는다."
내 자동차보험을 갱신할 때 연 1만 원대 차주용 대리운전 사고 특약을 필수로 추가하라
가장 완벽한 방패는 남의 보험에 기대지 않고 내 자동차보험에 안전핀을 꽂아두는 것이다.
자동차보험을 갱신하거나 가입할 때 선택 특약란을 확인하라. 주요 손해보험사들은 '대리운전 손해담보 특별약관(차주용)'을 제공한다. 이 특약의 1년 보험료는 커피 두세 잔 값인 1만~2만 원 안팎에 불과하다.
가입해 두면 강력한 방어막이 생긴다. 대리기사가 무보험이거나 한도를 초과했을 때, 혹은 대리업체가 접수를 거부하고 버틸 때 내 보험사가 치료비와 수리비를 전액 먼저 지급한다. 그 후 내 보험사가 대리기사와 업체를 상대로 100% 구상권을 행사해 돈을 회수한다. 구상이 끝나면 내 보험 처리 기록은 말소되어 내 보험료는 단 1원도 할증되지 않는다.
정비소 입고 전 대리기사의 렌트비 보장 특약 가입 여부를 확인하고 미가입 시 대차료 청구 절차를 밟아라
차가 파손되어 정비소에 넣어야 한다면 대리운전 보험사에 전화를 걸어 기사가 '렌트비용 담보 특약'에 가입되어 있는지부터 조회하라. 기사가 특약에 가입되어 있다면 보험사 안내에 따라 동급 렌터카를 배차받으면 된다.
문제는 렌트비 특약에 미가입된 경우다. 이때 값비싼 수입차나 대형 렌터카를 빌리면 법원에서 전액 인정받지 못한다. 대법원 판례는 피해 차량과 객관적 사용가치가 유사한 차량을 합리적 수리 기간 빌리는 '통상의 요금'만을 손해로 인정한다.
특약 미가입 상태라면 정비소에 최단기간 수리를 요청하고, 차가 굳이 필요 없다면 렌터카 대신 대여료의 35% 상당을 현금으로 받는 '교통비'를 대리기사에게 청구하라. 기사가 지급을 거부한다면 수리 견적서, 렌터카 계약서, 결제 영수증을 확보해 법원 전자소송으로 '지급명령'을 신청하라. 판결이 확정되면 기사 통장 압류와 강제집행으로 렌트비를 회수할 수 있다.
더 읽어볼 실생활 팩트
연말연시 생활 법률 분쟁과 교통사고 손실을 차단하는 반말뉴스 공식 팩트 족보다.
- 야간 음주 사고 및 빙판길 낙상 부상 시 골든타임 내 응급 처치가 가능한 병원 진단: 우리 동네 24시 응급병원 & 야간진료 족보
- 국세청 공식 소득 데이터를 기반으로 계산하는 연봉 백분위와 자동차세·보험료 공제 진단: 국세청 팩트로 본 연봉 백분위 & 실수령액 진단
- 겨울철 아파트 단지 주차장 접촉사고 과실비율과 공용 관리비 거품 비교: K-apt 단지별 평당 관리비 거품 랭킹
- 술자리 동석 후 음주운전 차량에 동승했다가 형사 처벌과 보험금 삭감 맞닥뜨리는 기준: 음주운전 동승자 방조죄 처벌 수위와 보험금 삭감 방어 절대 기준
- 살얼음 도로에서 미끄러져 추돌했을 때 과실비율 100% 억울함 뒤집는 법리: 겨울철 블랙아이스 교통사고 과실비율 뒤집기와 국가 배상 절대 기준
- 매년 돌아오는 자동차보험 만기 시 마일리지 특약과 다이렉트 할인 털어내는 기준: 자동차보험 갱신 다이렉트 비교와 마일리지 환급 절대 기준
자주 묻는 질문
Q1. 대리기사가 낸 사고인데 왜 제 자동차보험의 대인배상1로 먼저 처리해야 하나요?
자동차손해배상 보장법 제3조에 따른 운행자책임 때문입니다. 법원은 차주가 대리운전을 불렀더라도 자신의 귀가를 위해 차량을 운행하게 한 이상 차량의 운행지배와 운행이익이 완전히 단절되지 않은 것으로 봅니다. 따라서 피해자 보호를 위해 법률상 1차적인 배상 책임이 차주의 의무보험인 대인배상Ⅰ에 부과됩니다. 대리기사의 대리운전자보험은 대인배상Ⅰ 한도를 넘어선 대인배상Ⅱ 영역부터 적용됩니다.
Q2. 대리운전 사고로 제 자동차보험 대인배상1이 들어가면 제 보험료가 실제로 할증되나요?
정상적인 대리운전자보험에 가입된 기사라면 차주의 보험료는 할증되지 않습니다. 금융감독원 표준약관 및 행정 지침에 따라 대리운전업체 보험사로 최종 구상 정산이 이루어지면 차주의 자동차보험 할인할증 등급 평가 시 사고 할증 대상에서 제외(할증 유예) 처리됩니다. 다만 길거리 무보험 대리기사가 사고를 냈거나 대리업체가 사고 접수를 거부하고 잠적한 경우에는 차주 보험으로 전액 처리되어 30~50%의 보험료 폭탄 할증을 고스란히 맞게 됩니다.
Q3. 차를 수리하는 동안 탈 렌터카 비용을 대리기사가 못 준다고 버티면 어떻게 받아내야 하나요?
대리운전자보험 기본 약관은 수리비만 보장하고 렌트비는 원칙적으로 제외되어 있습니다. 기사가 렌트비용 보장 특약에 가입하지 않았다면 차주가 직접 대리기사 개인에게 청구해야 합니다. 무작정 비싼 차를 빌리지 말고 동급 차종을 최단기간 대여한 영수증을 확보하십시오. 기사가 지급을 거부할 경우 경찰 교통사고조사보고서와 렌트비 영수증을 첨부하여 법원 전자소송을 통해 지급명령을 신청하면 소송보다 훨씬 빠르고 저렴하게 집행권원을 확보하여 렌트비를 회수할 수 있습니다.
우리 동네 24시 응급병원 선별 가이드 확인하기
새벽에 대학병원 가면 3시간 대기합니다. 실제 야간 수술실과 소아 당직의가 가동되는 안심 병원을 1초 만에 확인해봐!