"어제까지 멀쩡하던 사람이 갑자기 쓰러졌다?" 왜 11월 첫 추위에 뇌혈관 꽈리가 폭발할까
11월 첫 추위가 닥치면 대학병원 응급실에 비상이 걸린다. 전날까지 멀쩡하던 4050대가 이른 아침 머리를 쥐고 쓰러지기 때문이다.
응급실로 실려 온 환자 가족들은 울부짖는다. 고혈압도 두통도 없던 사람이 하룻밤 사이에 혼수상태에 빠졌기 때문이다.
이 정체는 '머릿속 시한폭탄'으로 불리는 뇌동맥류(Cerebral Aneurysm) 파열이다. 뇌동맥류는 뇌혈관 벽 일부가 꽈리처럼 부풀어 오른 상태다. 평소에는 통증도 전조 증상도 없다. 그러다 11월 환절기 찬 바람에 혈관이 급격히 수축하고 혈압이 치솟는 순간 압력을 이기지 못하고 폭발한다.
혈관이 터지며 뇌 지주막 아래로 피가 쏟아지는 상태를 뇌지주막하출혈(SAH, KCD 코드 I60)이라 부른다.
"뇌동맥류 파열 환자의 33%는 병원 도착 전 숨을 거둡니다. 도착한 환자의 33% 역시 편마비나 언어장애 같은 영구적 중증 뇌손상을 안고 살아갑니다."
33%만이 일상으로 복귀한다. 생사를 가르는 기준은 벼락 두통이 닥쳤을 때 골든타임 안에 신경외과 수술 병원을 찾았는지, 비파열 상태에서 합리적인 치료 기준을 세웠는지에 달려 있다.
"체한 줄 알고 두통약 먹고 누웠다가 뇌사 위기" 40대 가장이 겪은 뇌동맥류 파열의 전말
수원시에 사는 회사원 김 모 씨(46)의 사례다. 김 씨는 11월 초 출근 준비 중 뒷머리를 쇠망치로 맞은 듯한 충격을 느꼈다.
눈앞이 번쩍하며 머리가 깨질 듯 아팠고 구토가 치밀었다.
"어제 회식 고기가 얹혔나 보다. 타이레놀 먹고 한숨 자야겠다."
김 씨는 단순 편두통으로 여기고 침대에 누웠다.
2시간 뒤, 아내가 방에 들어갔을 때 김 씨는 의식을 잃은 혼수상태였다.
아내는 즉시 119를 불렀다. 구급대원은 김 씨의 의식 저하와 뒷목이 뻣뻣하게 굳는 경부 강직을 확인하고 권역 심뇌혈관질환센터로 구급차를 몰았다.
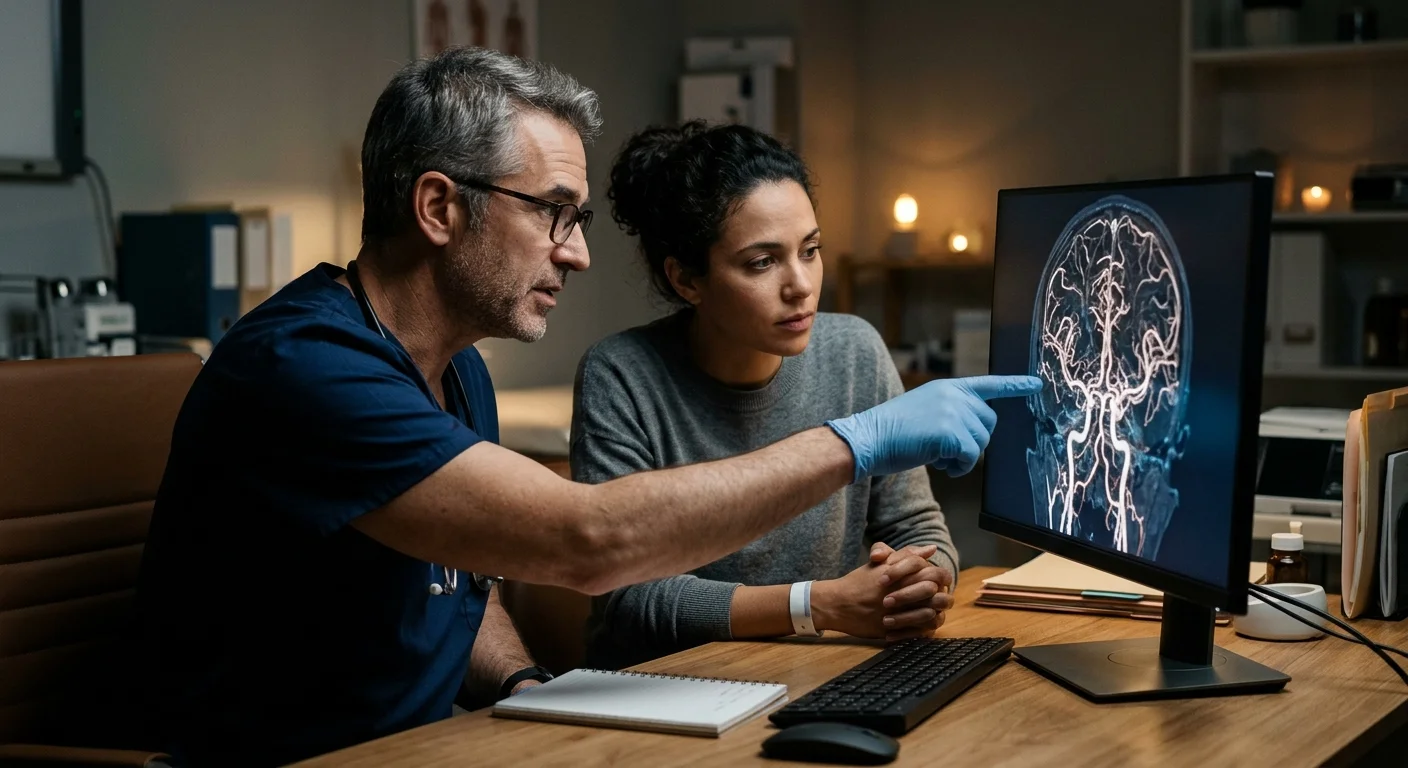
응급 뇌혈관 CT 검사 결과 김 씨의 전교통동맥(A-com)에 있던 5mm 뇌동맥류가 터져 지주막하출혈이 발생한 상태였다.
"파열 후 24시간 내 재출혈 시 사망률은 80%입니다. 사타구니 혈관으로 미세 도관을 넣어 꽈리를 채우는 응급 코일색전술을 즉시 진행합니다."
김 씨는 도착 1시간 만에 혈관조영실로 들어가 긴급 코일색전술을 받았다. 4시간 시술 끝에 파열 부위를 틀어막았고 중환자실 치료를 거쳐 마비 없이 회복했다.
"김 씨를 살린 결정적 기준은 진통제에 매달리지 않고 119를 통해 24시간 뇌혈관 시술팀이 대기 중인 대학병원 응급실로 직행한 것이었습니다. 몇 시간만 늦었어도 재출혈로 뇌사를 피할 수 없었습니다."
질병분류코드 I60과 I67.1이 가르는 수술비·진단비의 경계와 산정특례 V191
뇌동맥류는 치료법뿐 아니라 병원비와 보험금 청구에서도 큰 혼란을 준다. 한국표준질병사인분류(KCD)와 국민건강보험 산정특례 규정을 모르면 수천만 원의 진단비를 놓치고 수백만 원의 병원비를 더 내게 된다.
KCD 질병코드 I60과 I67.1의 차이
뇌동맥류는 파열 여부에 따라 코드가 완전히 갈린다:
| 구분 | KCD 코드 | 질환명 | 치료 방식 |
|---|---|---|---|
| 파열성 뇌동맥류 | I60 | 거미막하(지주막하)출혈 | 응급 코일색전술 또는 응급 클립결찰술 |
| 비파열성 뇌동맥류 | I67.1 | 대뇌동맥류(비파열성) | 정기 추적 관찰 또는 예방적 코일·결찰술 |
과거 가입한 특약에 따라 지급 여부가 완전히 갈린다:
- 뇌출혈 진단비 (I60~I62): 혈관이 터진 상태만 보장한다. 지주막하출혈(I60)은 나오지만 비파열 뇌동맥류(I67.1)는 지급 대상 제외로 0원이다.
- 뇌졸중 진단비 (I60~I63, I65~I66): 뇌경색을 포함하지만 I67 코드가 빠져 있어 비파열 뇌동맥류(I67.1)는 미지급된다.
- 뇌혈관질환 진단비 (I60~I69): 기타 뇌혈관질환(I67)을 포함하므로 I67.1 최종 확진 시 수술 여부와 관계없이 진단비 전액을 받는다.
"과거 보험이 '뇌출혈'이나 '뇌졸중'으로만 묶여 있다면 수술을 받아도 진단비가 안 나옵니다. 증권에 '뇌혈관질환 진단비'가 있는지 확인하는 것이 필수입니다."
국민건강보험 중증질환 산정특례 V191과 치료법 비교
뇌동맥류 수술은 백금 코일 등 고가 재료가 쓰여 총진료비가 1,500만~2,000만 원에 달한다. 이때 환자 부담을 덜어주는 제도가 국민건강보험법상 '산정특례(특정기호 V191)'다.
지주막하출혈(I60)뿐 아니라 비파열 뇌동맥류(I67.1) 환자도 입원하여 코일색전술이나 클립결찰술을 받으면 V191이 적용되어 수술 입원 기간 급여 본인부담률이 기존 20%에서 5%로 감면된다. 1,800만 원 급여 진료비 기준 본인부담금이 360만 원에서 90만 원으로 줄어든다.
| 비교 항목 | 코일색전술 (Endovascular Coiling) | 클립결찰술 (Surgical Clipping) |
|---|---|---|
| 수술 방식 | 사타구니 혈관 카테터로 백금 코일을 채움 | 두개골을 열고 꽈리 목을 티타늄 클립으로 집음 |
| 신체 부담 | 머리 흉터 없음, 전신 부담 적음 | 두개골 절개로 흉터와 뇌 견인 부담 존재 |
| 입원 기간 | 3~4일 입원 후 즉시 일상 복귀 | 10~14일 입원, 회복에 1개월 소요 |
| 재발률 | 재개통률 5~10% (추적 검사 필요) | 혈류 영구 차단으로 재발률 1% 미만(완치) |
| 수술비 특약 | '비관혈'로 가입금액의 50% 지급 가능 | '관혈 수술'로 가입금액 100% 전액 지급 |
뇌동맥류 공포 속에서 생명과 피 같은 보험금을 지켜내는 4대 절대 기준
공포에 휩쓸려 무작정 수술을 받거나 방치하면 치명적인 결과를 낳는다. 다음 4대 절대 기준에 따라 행동하라.
생애 최악의 벼락 두통이 오면 동네 병원 가지 말고 대학병원 응급실로 직행하라
일반 편두통과 달리 뇌동맥류 파열의 '벼락 두통'은 1초 만에 생애 최악의 통증에 도달한다. 쇠망치로 얻어맞은 충격과 함께 구토, 뒷목 강직이 동반되면 즉시 119를 불러야 한다. 진통제를 먹고 자거나 동네 의원에서 링거를 맞으면 골든타임을 날려 뇌사에 빠진다.
"119 구급대원에게 '벼락 두통과 목 강직이 있어 뇌동맥류 파열이 의심된다'고 알리고, 24시간 신경외과 수술팀이 있는 권역 심뇌혈관센터나 대학병원 응급실로 이송을 요구하십시오."
비파열 뇌동맥류는 3mm 미만 수치에 현혹되지 말고 위치·모양·가족력으로 결정하라
크기 3mm 미만은 연간 파열률이 0.1% 미만으로 수술 합병증 위험(2~3%)이 더 크다. 단순 크기 대신 3대 위험 지표로 결정하라:
- 위치: 중대뇌동맥(MCA) 3mm 미만은 안전해 추적 관찰이 기본이다. 반면 전교통동맥(A-com), 후교통동맥(P-com), 뇌저동맥에 있다면 3mm 미만이어도 파열 위험이 높아 예방 시술을 고려한다.
- 모양: 매끄러운 구형은 안전하다. 하지만 꽈리 끝에 혹(딸낭)이 돋아 있거나 울퉁불퉁하다면 벽이 얇다는 신호이므로 즉시 치료해야 한다.
- 환자 위험 요인: 직계 가족 중 파열 환자가 있거나, 50세 이하, 고혈압 미조절, 흡연자라면 시술을 적극 검토한다.
크기 2mm라도 고위험 위치에 딸낭이 있다면 시술을 받고, 3.5mm라도 안전한 위치에 매끄러운 구형이라면 금연과 혈압 관리를 하며 정기 검진을 받는 것이 정답이다.
치료법은 꽈리 목의 넓이와 혈관 위치에 따라 코일색전술과 클립결찰술을 선택하라
치료를 결정했다면 혈관 조건에 맞춰 시술법을 선택하라. 머리를 안 여는 시술만 고집할 필요는 없다.
- 코일색전술 선택 기준:
- 뇌동맥류 목이 좁고 몸통이 깊은 형태 (코일 고정 안정적).
- 머리 깊숙한 전교통동맥, 뇌저동맥 동맥류 (개두술 시 뇌 손상 위험이 큰 부위).
- 70세 이상 고령이거나 전신마취 수술이 부담스러운 환자.
- 며칠 만에 생업에 복귀해야 하는 직장인.
- 클립결찰술 선택 기준:
- 꽈리 목이 너무 넓어 코일이 고정되지 않는 광경동맥류.
- 머리 표면과 가까운 중대뇌동맥(MCA) 분지부 동맥류 (개두술 안전성 높음).
- 꽈리에서 중요한 정상 혈관 가지가 뻗어 나와 코일을 넣으면 정상 혈관까지 막힐 위험이 있는 경우.
- 3040 청장년층으로 평생 재발 걱정 없이 영구 완치를 원하는 경우.
목이 넓은 꽈리를 코일로 억지로 막기보다 숙련된 신경외과 의사에게 클립결찰술을 받는 것이 안전하다.
I67.1 비파열 진단 시 뇌출혈 거절에 속지 말고 뇌혈관질환 진단비와 산정특례 5%를 사수하라
비파열 뇌동맥류 환자의 필수 절차다:
- 대학병원 '최종 진단서' 발급: 검진 결과지 의증(R/O)은 보험금이 안 나온다. 상급병원 신경외과에서 CTA나 혈관조영술을 받고 상병명 '대뇌동맥류, 비파열성', 코드 'I67.1', '최종 진단'이 찍힌 진단서를 받아라.
- 보험사의 '수술 안 했으니 미지급' 거절 차단: 진단비 특약은 약관상 질병코드 확정이 기준이다. 수술하지 않고 추적 관찰만 하더라도 I67.1 최종 진단이 나왔다면 뇌혈관질환 진단비 전액을 지급해야 한다. 부당한 의료자문 동의를 거부하라.
- 산정특례 V191 적용 확인: 코일색전술이나 클립결찰술로 입원했다면 퇴원 영수증에 'V191'이 찍혀 급여 본인부담금이 5%로 감면되었는지 원무과에서 확인하라. 누락되었다면 소급 환급을 요청하라.
더 읽어볼 실생활 팩트
심뇌혈관 질환은 골든타임 대처와 제도 이해가 생명과 자산을 지킨다. 필수 팩트 족보다.
- 응급 흉통과 스텐트 시술 속 협심증 vs 심근경색 진단비 사수 기준: 응급실 흉통 속 협심증 I20 뒤에 숨은 급성 심근경색 I21 진단비 3,000만 원 사수 4대 절대 기준
- 병원비 폭탄을 막아주는 건강보험 본인부담 감면 제도: 암·뇌혈관·심장질환 중증질환 산정특례 5% 본인부담금 감면 및 등록 족보
- 수천만 원 병원비 부담을 나라가 메워주는 지원 제도: 병원비 1,000만 원 나왔을 때 최대 5,000만 원 지원받는 재난적 의료비 지원 제도
- 내 주변 24시간 응급수술 가능한 신경외과 병원 찾기: 우리 동네 24시 응급병원 & 야간진료 족보
- 국세청 공식 데이터 기반 내 연봉 백분위와 의료비 공제 진단: 국세청 팩트로 본 연봉 백분위 & 실수령액 진단
자주 묻는 질문
Q1. 건강검진 MRA에서 비파열 뇌동맥류 2.5mm가 발견되었는데 당장 직장을 쉬고 수술해야 하나요?
서두를 필요가 없다. 3mm 미만의 비파열 뇌동맥류는 연간 파열 위험률이 0.1% 안팎이다. 위치가 전교통동맥이나 후교통동맥처럼 고위험 부위가 아니고 모양이 매끄럽다면 즉시 수술하기보다 6개월에서 1년 뒤 추적 MRA를 찍어 크기 변화를 관찰하는 것이 표준 지침이다. 단, 담배는 끊고 혈압을 120/80mmHg 이하로 관리해야 한다.
Q2. 뇌동맥류 코일색전술을 받으면 건강보험 산정특례로 병원비가 얼마나 줄어드나요?
산정특례 코드 V191이 적용된다. 비파열 뇌동맥류(I67.1)라도 입원해 코일색전술을 받으면 입원 기간(최대 30일) 급여 본인부담률이 20%에서 5%로 줄어든다. 비급여를 제외한 급여 진료비가 1,500만 원 나왔다면 본인부담금은 300만 원에서 75만 원으로 줄어 225만 원의 절감 혜택을 받는다.
Q3. 비파열 뇌동맥류 진단을 받았는데 과거 가입한 보험에서 진단비를 1원도 못 준다고 합니다. 왜 그런가요?
보험 증권 담보명이 '뇌출혈 진단비'나 '뇌졸중 진단비'로만 되어 있기 때문이다. 비파열 뇌동맥류는 질병코드가 I67.1이다. 뇌출혈 진단비는 터진 혈관(I60~I62)만 보장하고, 뇌졸중 진단비는 I60~I63, I65~I66만 보장해 두 특약 모두 I67.1은 면책 대상이다. 비파열 뇌동맥류로 진단비를 받으려면 I60~I69 전체를 보장하는 '뇌혈관질환 진단비' 특약이 있어야 한다. 수술을 받았다면 질병수술비 특약 지급 여부를 확인해야 한다.
우리 동네 24시 응급병원 선별 가이드 확인하기
새벽에 대학병원 가면 3시간 대기합니다. 실제 야간 수술실과 소아 당직의가 가동되는 안심 병원을 1초 만에 확인해봐!